Altersvorsorge · Durchführungsweg

Dass du vorsorgst, steht nicht zur Debatte. Die Frage ist nur, welchen Weg du gehst.

Brutto oder netto entscheidet nicht darüber, ob du eine Rentenversicherung abschließt, sondern nur darüber, wie die Kosten der Vermittlung bezahlt werden: eingerechnet in den Beitrag oder daneben vereinbart. Hier siehst du beide Wege nebeneinander – mit deinen Zahlen.

Zum Rechner Was passt zu mir?
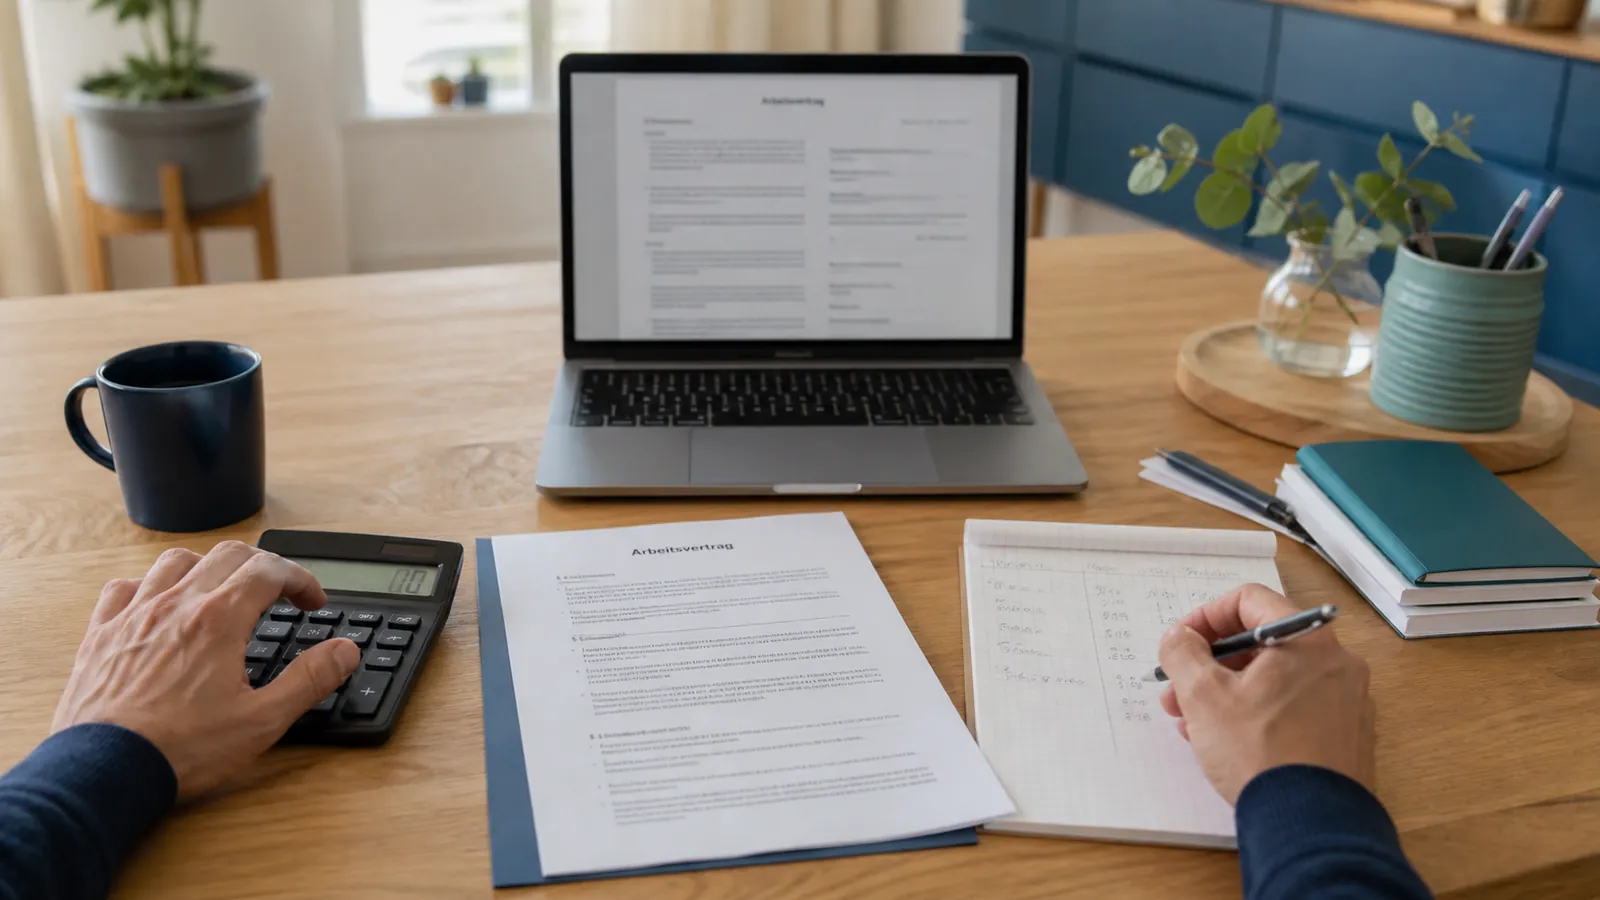
Hände, Taschenrechner, Vertrag auf dem Tisch
Nettopolice

Im Tarif sind keine Abschlusskosten enthalten. Die Vergütung vereinbaren wir direkt mit dir. Der Vertrag läuft dadurch mit deutlich niedrigeren laufenden Kosten.

Honorar wird gesondert vereinbart
Effektivkosten im Beispiel: 0,68 % p. a.
Zuzahlungen ohne neue Abschlusskosten

Was wir daran verdienen

Beratung kostet Zeit: Bestandsaufnahme, Marktvergleich, Antrag, Rückfragen beim Versicherer, später Änderungen, Adresswechsel, Schadens- und Leistungsfälle. Diese Arbeit wird vergütet – in beiden Wegen. Der Unterschied liegt nicht in der Höhe, sondern im Zahlweg.

Gleiche Vergütung, unterschiedlicher Zahlweg
Brutto: 45 Promille Courtage

Bezogen auf die Beitragssumme, gezahlt vom Versicherer, im Beitrag bereits einkalkuliert.

Netto: 45 oder 48 Promille Honorar

45 Promille als Einmalbetrag oder 48 Promille verteilt auf 60 Monatsraten, direkt mit dir vereinbart.

Wir verdienen also in beiden Fällen praktisch dasselbe. Der Unterschied für dich entsteht nicht bei unserer Vergütung, sondern bei den laufenden Kosten im Tarif: 1,76 % gegen 0,68 % pro Jahr über die gesamte Laufzeit.

Beispielrechner

Alle Werte sind Beispielwerte zur Veranschaulichung, keine Zusage einer Wertentwicklung. Die genannten Effektivkosten enthalten die Vertriebs-, Verwaltungs- und Fondskosten.

Wie zahlst du das Honorar?
Monatlich: 48 Promille der Beitragssumme, aufgeteilt auf 60 Raten von 100,80 €. Die Raten werden dem Vertrag entnommen, dein Sparbeitrag sinkt in dieser Zeit auf 149,20 €. Endet der Vertrag vorher, bleiben die restlichen Raten fällig.
ALVINEX – Beispielrechnung Brutto- und Nettopolice
Beispielrechnung, keine Zusage einer Wertentwicklung. UF – United Finance GmbH, Marke ALVINEX · 040 74 123 0800 · info@alvinex.de · www.alvinex.de/kontakt
Deine Angaben
25 Jahre, 250 € im Monat bis 67, 42 Jahre Laufzeit, 7 % Wertentwicklung, Honorar monatlich über 60 Raten, dem Vertrag entnommen
Bruttopolice 442.110 €
Nettopolice 523.488 €
Vorteil Nettopolice: 81.378 €
Der Unterschied entsteht über die laufenden Kosten, nicht über unsere Vergütung. Das Honorar ist im gesunkenen Sparbeitrag der ersten fünf Jahre bereits enthalten.
Gezahlte Vergütung im Vergleich
Brutto: Courtage im Beitrag
5.670 €
Netto: 48 Promille, 60 Raten zu 100,80 €
6.048 €
Eingezahlt insgesamt: 126.000 €. Grundlage der Vergütung ist die Beitragssumme von 126.000 €.
Termin buchen

Was passt zu dir?

Vier Fragen, eine Tendenz. Laufzeit und Beitrag übernehme ich aus dem Rechner – wenn du sie hier bewegst, ändern sie sich auch dort.

Tendenz
BruttopoliceNettopolice
Tendenz: Nettopolice

Laufzeit, Beitrag und deine Bereitschaft, das Honorar zu tragen, sprechen für den Nettoweg. Der Kostenvorteil hat genug Zeit, sich auszuwirken.

Beides rechnen wir im Termin mit echten Tarifen durch, bevor du dich entscheidest.

Was der Rechner nicht kann

Er vergleicht zwei Kostenniveaus bei gleicher angenommener Wertentwicklung. Reale Tarife unterscheiden sich in Fondsauswahl, Garantien, Rentenfaktor und Flexibilität. Das Honorar bleibt bei vorzeitiger Beendigung des Vertrags in voller Höhe fällig. Maßgeblich sind allein die Angebotsunterlagen des Versicherers.

Häufige Fragen

Was ist der Unterschied zwischen Brutto- und Nettopolice?

In der Bruttopolice sind die Vertriebskosten im Beitrag einkalkuliert und werden über die ersten Jahre verrechnet. In der Nettopolice sind sie es nicht; die Vergütung wird gesondert vereinbart und gezahlt. Das Produkt selbst, die Fonds und die Rentenzusage unterscheiden sich dadurch nicht zwingend.

Ist die Nettopolice immer günstiger?

Nein. Der Unterschied entsteht über die Laufzeit. Bei kurzen Laufzeiten, kleinen Beiträgen oder wenn das Honorar den Sparbeitrag spürbar senkt, kann die Bruttopolice vorn liegen.

Verdient ihr an der Nettopolice weniger?

Nein. Die Höhe unserer Vergütung ist in beiden Wegen praktisch gleich: 45 Promille Courtage gegenüber 45 beziehungsweise 48 Promille Honorar. Unterschiedlich ist nur, wer sie zahlt und wann.

Was passiert, wenn der Vertrag vor Ablauf der 60 Raten endet?

Das Honorar bleibt in voller Höhe fällig. Die Vergütungsvereinbarung ist rechtlich vom Versicherungsvertrag getrennt und läuft weiter.

Kostet die Betreuung bei einer Nettopolice extra?

Nein. Es gibt keine gesonderte Servicevereinbarung für Nettopolicen. Die laufende Betreuung läuft über unsere bestehende Gesamtvereinbarung.

Steuern im Ablauf

Wird das Kapital nach Vollendung des 62. Lebensjahres und nach mindestens zwölf Jahren Laufzeit ausgezahlt, ist nach § 20 Abs. 1 Nr. 6 EStG die Hälfte des Unterschiedsbetrags steuerpflichtig. Das gilt für beide Wege gleichermaßen. Wir informieren dazu, beraten aber nicht steuerlich – das übernimmt dein Steuerberater.

Rechnen wir es mit echten Tarifen durch.

Du bekommst beide Varianten nebeneinander, mit den Zahlen der Versicherer statt mit Beispielwerten. Kostenlos und unverbindlich.

Termin buchen 040 74 123 0800
Redaktion und Prüfung
Fachlich verantwortlich: Dennis Lobeck, Versicherungsmakler nach § 34d Abs. 1 GewO, Finanzanlagenvermittler nach § 34f Abs. 1 GewO.
Wir sind Versicherungsmakler und keine Versicherungsberater nach § 34d Abs. 2 GewO. Nettotarife vermitteln wir auf Grundlage einer gesonderten Vergütungsvereinbarung. Diese Seite ist keine Steuer- und keine Rechtsberatung.
Beispielrechnung, keine Zusage einer Wertentwicklung · Zuletzt geprüft: 1. September 2026

Passt dazu

Fondsgebundene RentenversicherungFondspolice verstehen: steuerfreies Umschichten, Halbeinkünfte, Ertragsanteil, Effektivkosten … ETF-RentenversicherungETF-Rentenversicherung: günstige Indexfonds im Versicherungsmantel, steuerfreies Umschichten … Rürup-RenteDie Rürup-Rente als Basisrente: voller Sonderausgabenabzug, volle Rentenbesteuerung, keine … Riester-RenteRiester-Rente verstehen: Zulagen, Sonderausgabenabzug, Wohn-Riester, Kosten und was mit …
Termin direkt buchen

Such dir deinen Termin aus.

Kurz kennenlernen am Telefon oder gleich eine Bedarfsanalyse per Video. Du wählst die Zeit, die Bestätigung kommt sofort per E-Mail. Kostenfrei und unverbindlich.
1Freie Zeit wählen
2Wir sprechen über deine Situation
3Du weißt, was du brauchst – und was nicht
Dennis Lobeck
Dennis Lobeck Versicherungsmakler in Hamburg
★★★★★5,0 bei Google4,96 bei ProvenExpert Lieber gleich anrufen? 040 74 123 0800
Anrufen Termin buchen