Einmal im Jahr ist
dein Beitrag verhandelbar.
Zum 30. November können die meisten Kfz-Verträge gekündigt werden. Wir vergleichen für dich über 300 Tarife, prüfen was deine alte Police wirklich leistet und übernehmen Kündigung und Ummeldung. du unterschreibst einmal, den Rest machen wir.
Was zahlst du heute?
Schieb deinen aktuellen Jahresbeitrag ein und wähle deine Deckung. Die Spanne zeigt, was Kundinnen und Kunden mit vergleichbarem Profil nach dem Wechsel gezahlt haben.
Unverbindliche Beispielrechnung auf Basis typischer Wechselergebnisse. dein tatsächlicher Beitrag hängt von Fahrzeug, Typklasse, Regionalklasse, Schadenfreiheitsklasse und Fahrerkreis ab.
Der Herbst-Fahrplan
Die meisten Versicherer verschicken jetzt die Rechnung fürs Folgejahr. Sie ist dein Ausgangspunkt für den Vergleich – und bei Erhöhung Auslöser für das Sonderkündigungsrecht.
Bei Verträgen mit Kalenderjahr-Laufzeit gilt eine Frist von einem Monat zum Ablauf. Die Kündigung muss vorliegen, nicht abgeschickt sein.
Antrag beim neuen Versicherer, Übertragung der Schadenfreiheitsklasse, Bestätigung der Deckung ab 1. Januar.
Der neue Vertrag greift nahtlos. Kein Tag ohne Versicherungsschutz, keine Doppelzahlung.
Das Sonderkündigungsrecht bleibt dir
Der 30. November ist der bekannteste Termin, aber nicht der einzige. In mehreren Fällen kannst du auch außerhalb der Frist wechseln – meist innerhalb eines Monats nach dem auslösenden Ereignis. Wir prüfen, welcher Fall auf auf dich zutrifft, und formulieren die Kündigung.
Der billigste Tarif ist selten der richtige
Jedes Jahr neu eingestuft – oft zu deinen Ungunsten.
dein größter Rabatthebel – und übertragbar.
Ein Schaden, aber die Klasse bleibt.
Zehn bis zwanzig Prozent günstiger, mit Auflagen.
Die häufigste unbemerkte Stellschraube.
Ohne die Klausel kürzt der Versicherer.
Akku, Wallbox und Ladekabel gehören dazu.
Ohne GAP-Deckung bleibt eine Lücke.
Falsche Angaben kosten im Schadenfall.
Wechseln lohnt sich besonders, wenn …
Treue wird in der Kfz-Versicherung selten belohnt. Neukundentarife liegen regelmäßig unter dem, was Bestandskunden zahlen, und die Bedingungen von vor fünf Jahren kennen weder Assistenzsysteme noch Wallbox noch die heutige Rechtsprechung zu grober Fahrlässigkeit.
In vier Schritten zum neuen Vertrag
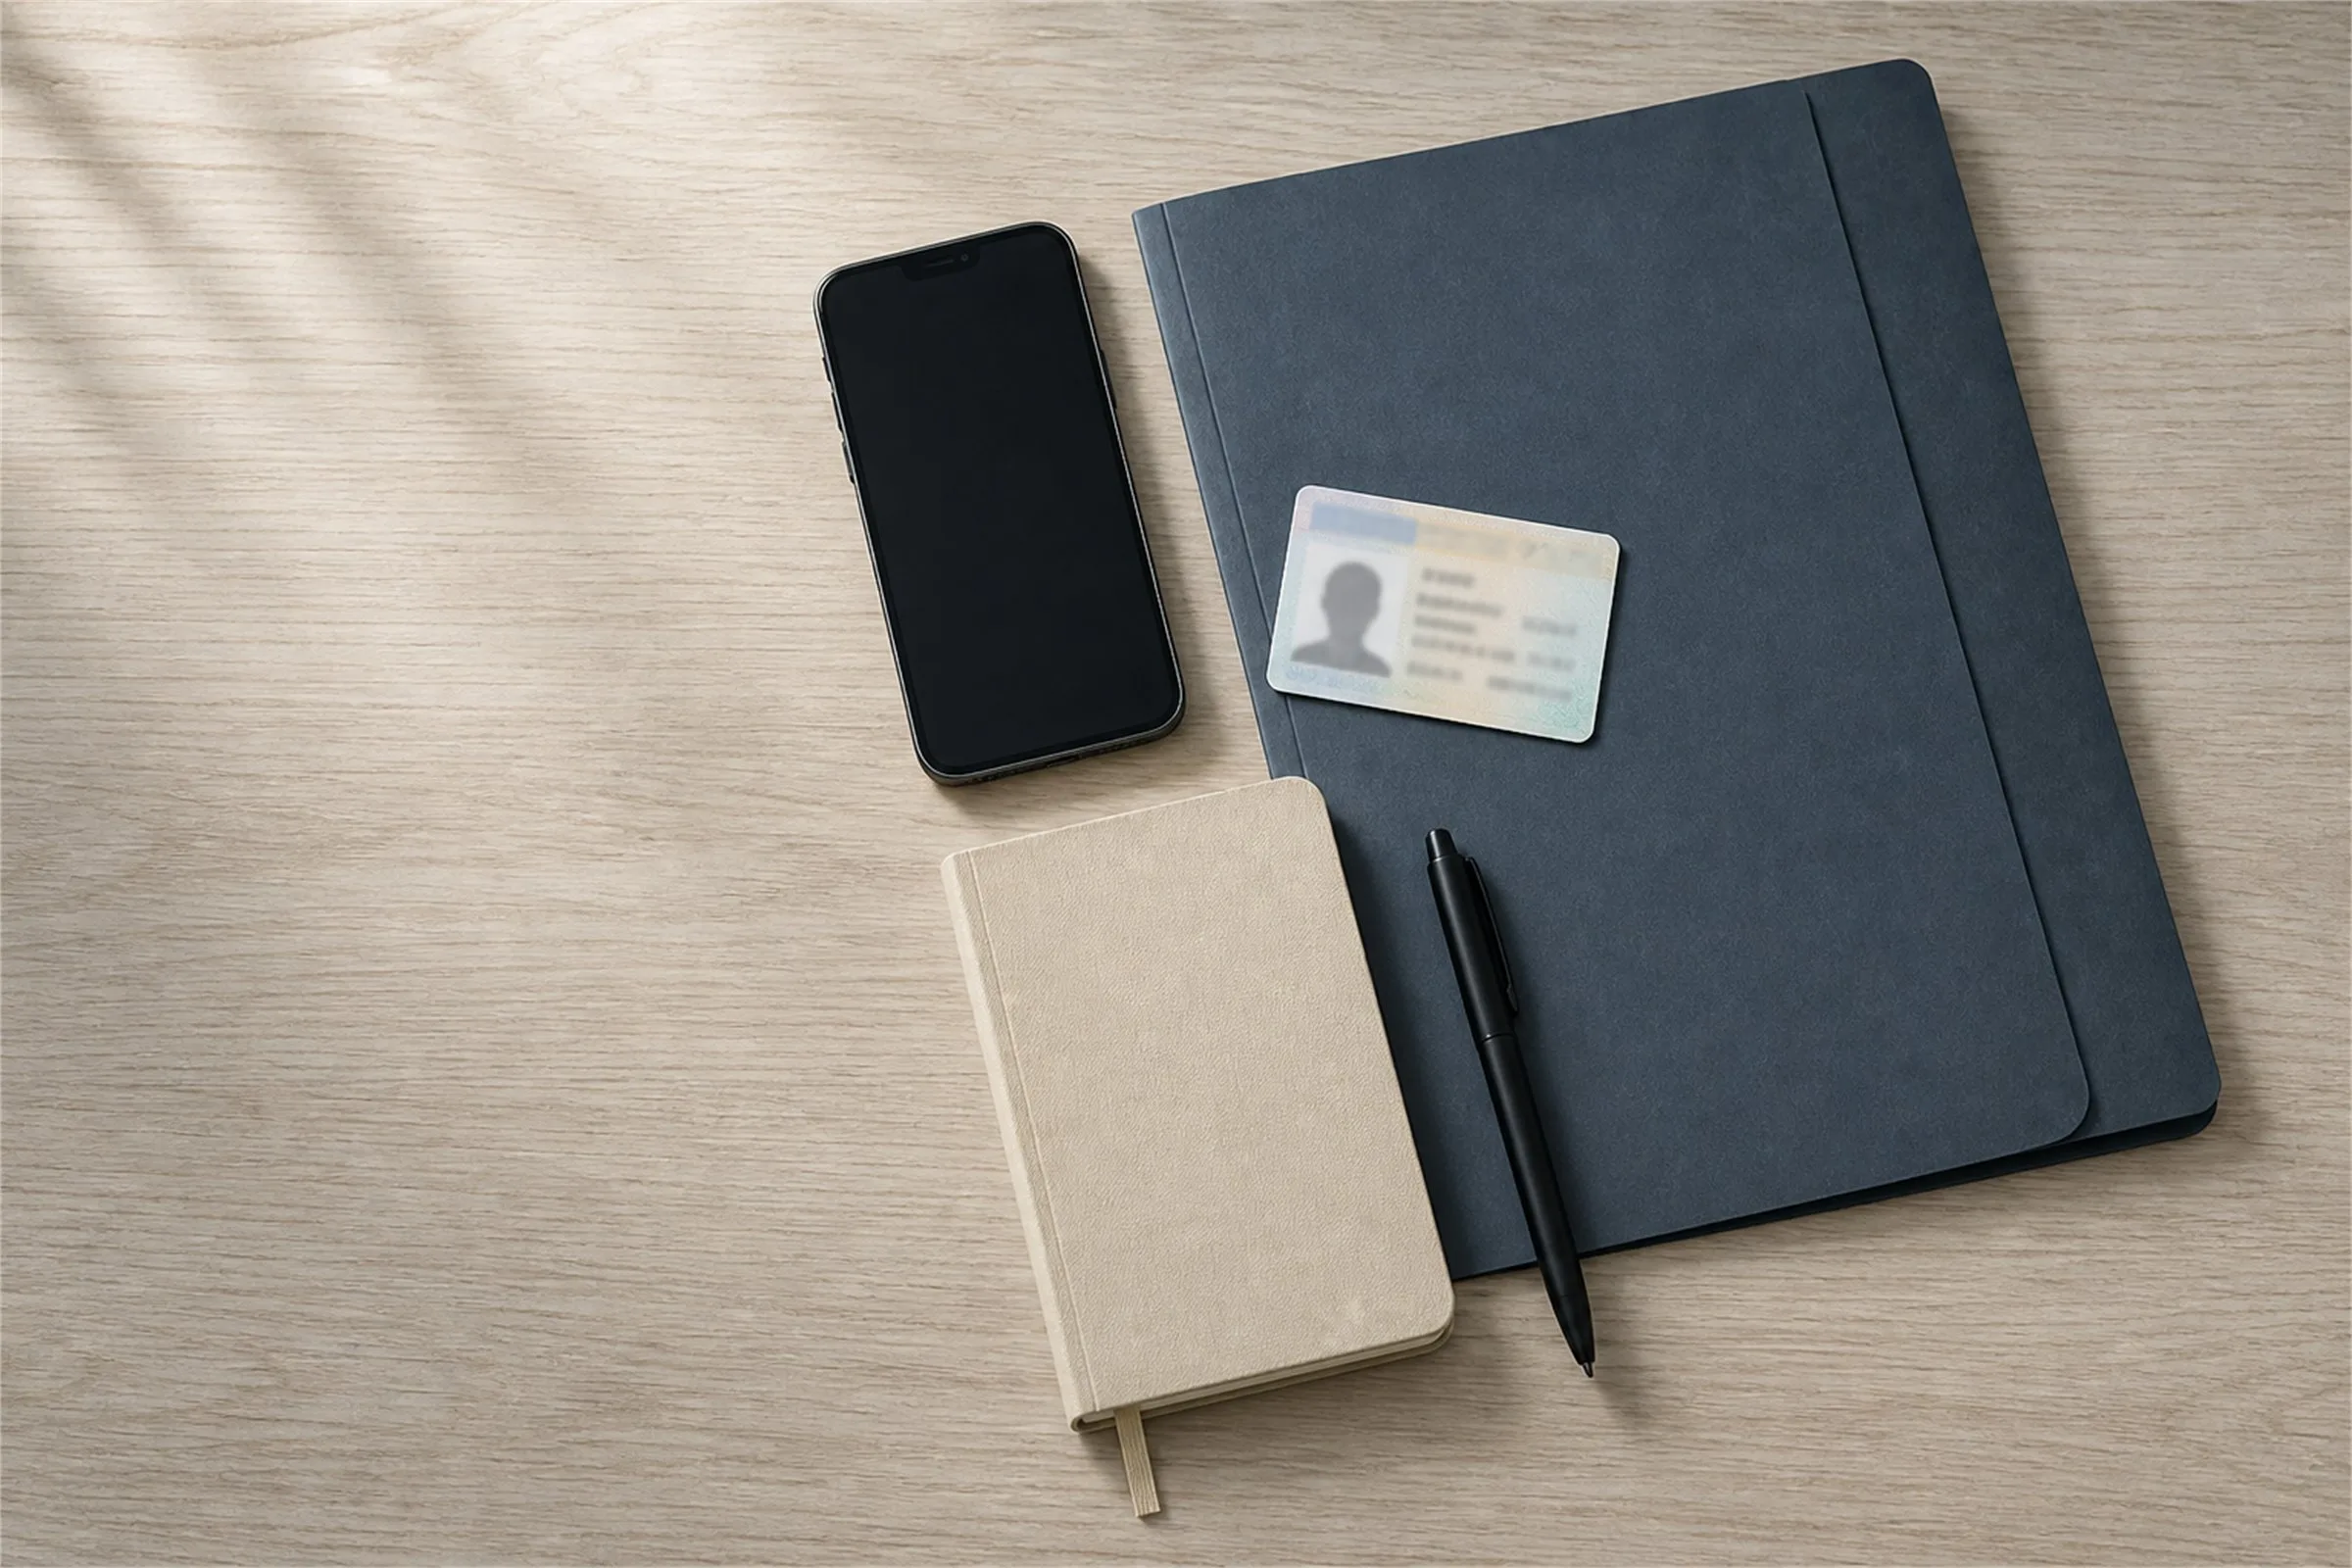
Foto oder PDF deiner aktuellen Kfz-Police und des Fahrzeugscheins reichen. Mehr brauchen wir für den Start nicht.
Wir stellen zwei bis drei Tarife gegenüber – nicht nur nach Preis, sondern nach Deckung, Selbstbeteiligung und Klauseln.
Fristgerechte Kündigung beim alten Versicherer, Übertragung der Schadenfreiheitsklasse, eVB-Nummer für die Zulassung.
Du meldest bei uns, wir übernehmen Meldung, Regulierung und bei Ablehnung den Widerspruch. Auch Jahre nach dem Wechsel.
Herbst und Winter sind die teuersten Monate
Nasses Laub, frühe Dunkelheit, Wild auf der Landstraße, Sturm und Hagel: Zwischen Oktober und Februar häufen sich genau die Schäden, bei denen der Unterschied zwischen Teilkasko und Vollkasko sichtbar wird. Wer jetzt wechselt, korrigiert die Deckung, bevor sie gebraucht wird.
Passt dazu
Such dir deinen Termin aus.
Kurz kennenlernen am Telefon oder gleich eine Bedarfsanalyse per Video. Du wählst die Zeit, die Bestätigung kommt sofort per E-Mail. Kostenfrei und unverbindlich.
Kfz-Check anfordern
Schick uns Fahrzeug, aktuellen Beitrag und Schadenfreiheitsklasse. du bekommst einen Vergleich mit Bedingungen, nicht nur eine Preisliste – innerhalb von 24 Stunden.
Fragen und Antworten
Bis wann muss die Kündigung beim alten Versicherer sein?
Bei Verträgen mit Laufzeit bis 31. Dezember muss die Kündigung spätestens am 30. November vorliegen – Eingang zählt, nicht Poststempel. Fällt der 30. November auf einen Sonntag, verschiebt sich die Frist auf den folgenden Werktag. Wir übernehmen Kündigung und Nachweis.
Verliere ich beim Wechsel meine Schadenfreiheitsklasse?
Nein. Der alte Versicherer meldet deine Klasse an den neuen, die Einstufung wird übernommen. Unterschiede gibt es nur bei den Rabattsätzen, die jeder Anbieter selbst festlegt – genau das rechnen wir vorher durch.
Was passiert, wenn ich den 30. November verpasse?
Dann bleibt das Sonderkündigungsrecht: bei Beitragserhöhung, nach einem Schaden, bei Fahrzeugwechsel oder Neuzulassung. In diesen Fällen kannst du meist innerhalb eines Monats nach dem Ereignis kündigen. Melde dich, wir prüfen den Fall.
Lohnt sich der Wechsel überhaupt bei zwanzig Euro Ersparnis?
Uns geht es nicht nur um den Beitrag. In vielen Fällen bekommt man für dasselbe Geld eine deutlich bessere Deckung: grobe Fahrlässigkeit, erweiterter Wildschaden, Marderfolgeschäden. Wenn dein bestehender Vertrag gut ist, sagen wir dir das auch.
Teilkasko oder Vollkasko – ab wann reicht Teilkasko?
Als Faustregel gilt: Bei Fahrzeugen ab etwa acht bis zehn Jahren oder geringem Restwert genügt oft Teilkasko. Entscheidend ist, ob du einen Totalschaden aus eigener Tasche ersetzen könntest. Bei Finanzierung und Leasing ist Vollkasko in der Regel Pflicht.
Was kostet mich deine Beratung?
Für dich nichts. Als Makler werden wir im Vermittlungsfall vom Versicherer vergütet. Bleibt dein Vertrag, wie er ist, entstehen keine Kosten.
Kann ich auch Motorrad, Wohnmobil oder Anhänger mitgeben?
Ja. Saisonkennzeichen, Oldtimer mit H-Kennzeichen, Wohnmobile, Anhänger und Roller vergleichen wir mit. Häufig lassen sich mehrere Fahrzeuge bei einem Anbieter bündeln, was zusätzlich Rabatt bringt.
Brauche ich für die Anfrage Unterlagen?
Ein Foto der aktuellen Police und des Fahrzeugscheins reicht für einen belastbaren Vergleich. Fehlt etwas, fragen wir gezielt nach – du musst nichts vorab zusammensuchen.
Verfasst und geprüft von Dennis Lobeck, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO. Zuletzt geprüft: 2. September 2026.
Diese Seite informiert über Leistungsumfang und Bausteine dieser Versicherung. Sie ersetzt keine Beratung im Einzelfall und keine Rechtsberatung. Maßgeblich sind die Bedingungen deines Vertrags.